L’essentiel à retenir : la méthode du budget base zéro te force à justifier chaque euro dès le départ, sans regarder dans le rétro. En repartant d’une feuille blanche chaque mois, tu élimines les dépenses inutiles pour booster ta rentabilité. C’est l’outil radical de Peter Pyhrr pour transformer tes restes en épargne active et reprendre enfin le contrôle total.
Le budget base zéro a permis à des géants comme Unilever d’optimiser radicalement leurs coûts de production et de marketing en repartant d’une feuille blanche. Cette approche, née chez Texas Instruments dans les années 1960, s’impose aujourd’hui comme l’alternative la plus précise pour reprendre le contrôle total de tes finances.
Pourtant, on finit souvent par subir ses prélèvements automatiques sans jamais oser remettre en question ses vieilles habitudes de consommation. Je vais t’aider à tout remettre à plat grâce à la méthode du budget base zéro expliquée en 5 étapes (avec exemple) pour que chaque euro travaille enfin pour toi.
- Budget base zéro : c’est quoi au juste ce concept ?
- 5 étapes pour tout remettre à plat sans stress
- Ton budget mensuel de 2026 décortiqué avec un exemple
- Quels outils utiliser pour ne pas y passer des heures ?
- Les erreurs bêtes qui risquent de te décourager
Budget base zéro : c’est quoi au juste ce concept ?
Le budget base zéro (BBZ) impose de justifier chaque dépense dès le premier euro, sans se baser sur l’historique. Cette méthode radicale, créée par Peter Pyhrr, optimise l’allocation des ressources en visant un solde nul en fin de mois, transformant chaque reste en épargne active.
Alors, prêt à voir comment cette approche bouscule tes vieilles habitudes de gestion ?
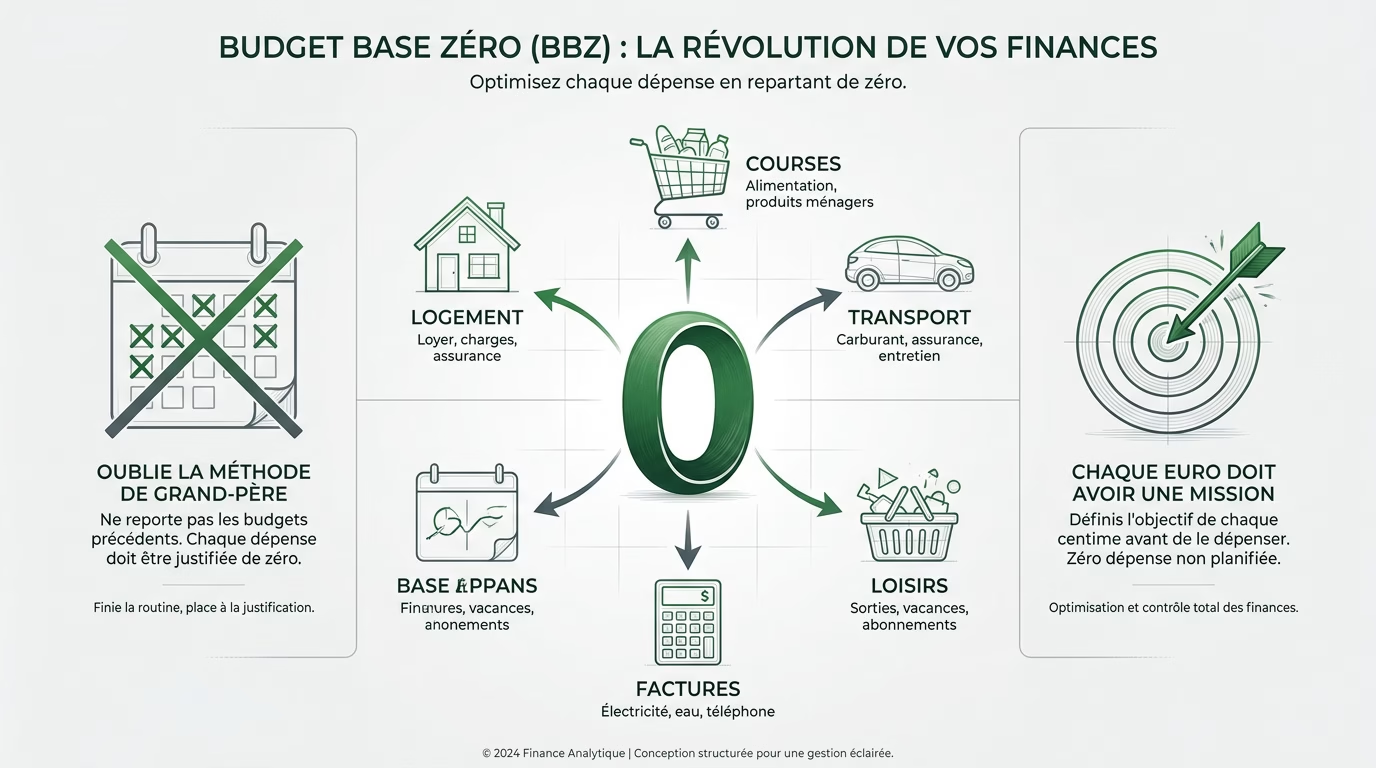
Oublie la méthode de grand-père et son budget incrémental
La méthode traditionnelle se contente d’ajuster tes dépenses de l’an dernier. C’est une erreur flagrante. Cela fige tes mauvaises habitudes financières sans jamais les remettre en question.
Le BBZ change la donne en repartant d’une feuille blanche chaque mois. Tu dois réévaluer l’utilité réelle de chaque abonnement ou service. Tu ne subis plus ton historique bancaire.
Cette approche intensive demande de justifier tout investissement dès le départ. C’est un changement de paradigme total, comme l’explique cette définition du budget base zéro. Tu reprends enfin les commandes.
Pourquoi chaque euro doit absolument avoir une mission
Chaque euro qui entre dans ta poche doit recevoir une tâche précise. Qu’il s’agisse de factures, de courses ou de loisirs, rien n’est laissé au hasard. C’est fini le flou artistique.
Cette rigueur mathématique traque impitoyablement tes dépenses fantômes. Tu connais ces petits prélèvements oubliés qui grignotent ton pouvoir d’achat ? En nommant chaque pièce, tu reprends le contrôle total.
L’affectation totale dès le premier jour garantit une tranquillité d’esprit inégalée. Tu peux d’ailleurs apprendre à construire budget simple pour faciliter ta mise en place. C’est mathématique et redoutable.
5 étapes pour tout remettre à plat sans stress
Maintenant que le concept est clair, passons à la pratique pour transformer votre compte en banque.
Faire l’inventaire complet de tes rentrées d’argent
Tu dois lister absolument tout ce qui tombe sur ton compte. Ton salaire, tes aides, les remboursements de santé ou tes petites ventes en ligne comptent aussi. Sois vraiment exhaustif pour ne rien laisser passer à la trappe.
Pour tes revenus irréguliers, je te conseille de viser la prudence. En 2026, avec le freelancing massif, il faut souvent lisser ses rentrées. Prends donc ta moyenne basse pour ne pas te mettre en danger inutilement.
Sache que gérer son argent avec un petit salaire demande une rigueur totale. Même avec peu de moyens, la précision de ton recensement reste ta meilleure arme. Tu es prêt pour la suite ?
Hiérarchiser tes dépenses entre besoins et envies
Sépare le vital du superflu sans aucune pitié. Ton loyer et ton électricité passent forcément avant ton dernier service de streaming. C’est une analyse de valeur pure. Chaque sortie d’argent doit prouver son utilité immédiate à tes yeux.
Voici les catégories à surveiller de près :
- Coûts fixes (logement, assurances)
- Dépenses variables essentielles (nourriture, transport)
- Plaisirs et abonnements non vitaux
Cette hiérarchie te permet enfin de couper les branches mortes. Si une envie ne rentre pas dans l’enveloppe, elle disparaît simplement. C’est aussi simple et radical que cela, tu ne trouves pas ?
La règle d’or pour tout équilibrer parfaitement
Ton but est d’arriver à un résultat strictement égal à zéro. Tes revenus moins tes dépenses doivent tomber pile. Si ce n’est pas le cas, ton budget n’est pas encore bouclé, alors recommence tes calculs.
S’il te reste de l’argent, ne le laisse surtout pas dormir. Envoie-le directement vers ton épargne ou tes investissements. C’est ainsi que tu boucles la boucle financière. Chaque centime travaille enfin pour toi, c’est gratifiant.
Le zéro mathématique n’est pas une absence d’argent, mais une présence de contrôle absolu sur chaque flux sortant.
Ton budget mensuel de 2026 décortiqué avec un exemple
Rien ne vaut un cas réel pour comprendre comment ces chiffres s’imbriquent dans la vie de tous les jours.
Simulation d’un budget type pour un foyer actif
Prenons un couple avec 4000 euros de revenus mensuels. Ils doivent répartir cette somme jusqu’au dernier centime. Voici comment les postes principaux se découpent concrètement.
| Poste de dépense | Montant mensuel | Pourcentage du budget |
|---|---|---|
| Loyer/Charges | 1200€ | 30% |
| Alimentation | 600€ | 15% |
| Transports | 800€ | 20% |
| Loisirs | 400€ | 10% |
| Épargne projet | 400€ | 10% |
| Investissement | 600€ | 15% |
Tu peux utiliser ce tableau budget mensuel excel pour tester tes propres chiffres. C’est l’outil parfait pour reproduire cette simulation chez toi sans te prendre la tête.
Gérer les imprévus sans casser la machine
La vie n’est pas un long fleuve tranquille. Une panne de voiture ou une fuite d’eau arrive toujours au mauvais moment. Le BBZ prévoit justement ces aléas.
Crée une ligne « Fonds d’urgence » dans ton calcul. C’est une dépense obligatoire comme une autre. Si l’imprévu survient, pioche dedans. Ajuste ensuite les autres lignes pour rester à zéro.
Regarde aussi ce guide sur le budget anti-crise. La flexibilité est vraiment la clé pour ne pas abandonner au premier obstacle qui se dresse devant toi.
Quels outils utiliser pour ne pas y passer des heures ?
Pour que cette méthode reste un plaisir, il faut s’équiper intelligemment et automatiser les tâches ingrates.
Automatiser le suivi avec les meilleures applis actuelles
En 2026, plus besoin de saisir chaque ticket de caisse à la main. Les applications modernes se connectent directement à vos comptes. Le gain de temps est phénoménal.
La digitalisation du processus BBZ transforme ta gestion. Les outils numériques permettent des projections collaboratives indispensables aujourd’hui. Tu visualises tes finances en un clin d’œil.
Tu peux aussi automatiser finances smartphone très facilement. La synchronisation sécurisée est désormais la norme pour un suivi en temps réel. C’est simple, rapide et efficace.
La psychologie pour tenir sur la durée
La discipline financière ressemble à un marathon. Les premiers mois sont stimulants, mais l’enthousiasme peut vite retomber. Il faut donc ruser avec son propre cerveau.
Célébrez vos petites victoires. Si vous tenez votre budget trois mois de suite, offrez-vous une récompense prévue dans votre ligne « loisirs ». La motivation vient des résultats concrets et visibles.
La méthode base zéro n’est pas une prison, c’est une carte qui vous montre enfin où se trouve le trésor.
Les erreurs bêtes qui risquent de te décourager
Avant de vous lancer, voyons comment éviter les peaux de banane classiques qui font chuter les débutants.
Les pièges classiques des premiers mois d’application
L’oubli des charges annuelles est le piège numéro un. Taxes foncières ou abonnements sportifs surgissent souvent par surprise. Anticipez-les en créant des provisions mensuelles dédiées.
Ne soyez pas trop rigide au début. Si vous dépassez une catégorie, ajustez simplement une autre ligne. L’important est de garder le cap sur le zéro final, pas de se flageller.
- Oubli des taxes annuelles
- Sous-estimation des loisirs
- Manque de fonds d’urgence
- Trop de complexité initiale
Transformer ton surplus en investissements rentables
Une fois le système rodé, vos économies vont grimper. C’est le moment de regarder vers le futur. Ne laissez pas ce surplus dormir sur un compte courant.
Orientez cet argent vers des placements qui ont du sens pour vous. Qu’il s’agisse d’immobilier ou de bourse, chaque euro investi est un pas vers l’indépendance. Votre budget devient un levier.
Pour aller plus loin, découvre ce plan de dépense alternative. En fait, la méthode du budget base zéro expliquée en 5 étapes (avec exemple) évolue avec vos ambitions personnelles.
En assignant une mission à chaque euro et en repartant d’une page blanche, tu reprends enfin le contrôle total de tes finances. Applique dès maintenant la méthode du budget base zéro expliquée en 5 étapes pour traquer tes dépenses fantômes et booster ton épargne. Ton futur toi te remerciera d’avoir transformé ton compte en banque en véritable levier de liberté.
FAQ
C’est quoi exactement la méthode du budget base zéro ?
Le budget base zéro, ou BBZ pour les intimes, c’est une technique radicale mais super efficace pour gérer ton argent. Contrairement à la méthode classique où on ajuste juste les chiffres de l’année dernière, ici on repart d’une feuille blanche chaque mois. Tu dois justifier chaque dépense dès le premier euro, comme si tu repartais de zéro.
L’idée, c’est que chaque euro qui entre sur ton compte doit avoir une mission précise. À la fin de ton calcul, quand tu soustrais tes dépenses et ton épargne de tes revenus, tu dois arriver pile à zéro. C’est le meilleur moyen pour ne plus subir tes prélèvements et reprendre un contrôle total sur tes finances.
Quelles sont les étapes pour mettre en place mon propre budget base zéro ?
Pour tout remettre à plat, tu peux suivre un processus simple en 5 étapes. D’abord, tu listes absolument tous tes revenus (salaires, aides, petites ventes). Ensuite, tu identifies tes dépenses en séparant bien le vital, comme le loyer, du superflu comme tes abonnements de streaming. C’est là que tu fais le tri sans pitié.
Après, tu attribues chaque euro restant à une catégorie, sans oublier l’épargne ou tes projets. Tu ajustes tes lignes jusqu’à ce que ton solde théorique soit nul. Enfin, tu suis tes dépenses en temps réel avec des outils numériques pour rester fidèle à ton plan et ne pas te laisser surprendre par des imprévus.
Est-ce que cette méthode prend vraiment beaucoup de temps au quotidien ?
C’est vrai qu’au début, ça demande un peu plus d’efforts qu’un budget « pifomètre » parce qu’il faut tout décortiquer. Mais en 2026, on a la chance d’avoir des applis géniales qui se connectent à nos comptes bancaires. Ça automatise une grosse partie du boulot et t’évite de saisir tes tickets de caisse à la main.
Une fois que tu as pris le pli et que tes catégories sont créées, ça ne te prendra que quelques minutes par semaine. C’est un petit investissement en temps qui te rapporte gros en tranquillité d’esprit et en économies réelles.
Quels sont les pièges à éviter quand on débute avec le BBZ ?
L’erreur la plus bête, c’est d’oublier les charges qui ne tombent qu’une fois par an, comme certaines taxes ou ton abonnement à la salle de sport. Pour éviter le crash, crée des provisions mensuelles pour ces dépenses. Un autre piège, c’est d’être trop rigide : si tu dépasses un peu ton budget « loisirs », ajuste simplement une autre ligne pour compenser.
N’oublie pas non plus de prévoir un fonds d’urgence. Sans cette petite réserve pour les pannes ou les fuites d’eau, tu risques de te décourager au premier imprévu. Reste flexible et traite ton budget comme une carte qui évolue avec tes besoins, pas comme une prison.
Est-ce que le budget base zéro est réservé aux gros salaires ?
Pas du tout, c’est même tout le contraire ! Plus ton budget est serré, plus la précision du budget base zéro devient ton arme secrète. En traquant chaque dépense fantôme et en donnant une mission à chaque centime, tu optimises ton pouvoir d’achat, peu importe ce que tu gagnes.
Même avec un petit salaire, cette méthode te permet d’identifier les économies possibles et de prioriser ce qui compte vraiment pour toi. C’est en étant ultra-précis que tu réussiras à dégager de l’épargne, là où un budget flou te laisserait dans le rouge à la fin du mois.